Pilier 3 · Assurance & sinistralité

Ce que le risque vous coûte vraiment.

Primes en hausse, franchises multipliées, assureurs qui se retirent : les bailleurs négocient leur renouvellement dans le brouillard, avec les chiffres de l'assureur. RiskAtlas reconstitue votre coût du risque au sinistre près, et rééquilibre la table.

Explorer la démo
Contrat d'assurance sur une table de négociation
Prime annuelle
2,8 M€
S/P moyen
57,6 %
Reste à charge
486 k€/an
Coût total du risque
3,3 M€/an

Chiffres du cas de démonstration « Aurore Habitat » (fictif).

La problématique

Le marché s'est retourné, et vous négociez sans vos chiffres

Pendant vingt ans, l'assurance des parcs immobiliers a été un marché d'acheteurs : primes contenues, franchises basses, couvertures larges. Ce cycle est terminé. Sous l'effet de la sinistralité climatique et du coût de la réassurance, les renouvellements se traduisent par des hausses à deux chiffres, des franchises multipliées, des sous-limites nouvelles, quand l'assureur ne se retire pas purement du risque. Des organismes bien gérés voient leurs appels d'offres rester infructueux.

Face à cela, la plupart des bailleurs négocient dans le brouillard : l'historique de sinistres est chez le courtier, le S/P est calculé, et présenté, par l'assureur, et ce que le risque coûte réellement au-delà de la prime (franchises payées, petits sinistres absorbés, dépassements de garantie) n'est mesuré nulle part. On ne négocie pas bien ce qu'on ne mesure pas.

Ce qui se joue au renouvellement

Plusieurs dizaines d'euros par logement et par an. Sur un parc de 20 000 logements, l'écart entre un placement subi et un placement négocié avec des données se chiffre en centaines de milliers d'euros, chaque année.

Les questions restées sans réponse

Que coûterait un doublement de franchise ? Quels immeubles concentrent la charge ? Le S/P annoncé résiste-t-il à la vérification ? Sans reconstitution indépendante, ces questions se tranchent à l'intuition, c'est-à-dire aux conditions de l'assureur.
La réponse RiskAtlas : reconstituer votre coût du risque au sinistre près, indépendamment de l'assureur, chaque sinistre rejoué contre les conditions réelles du contrat. Voici comment.

La reconstitution, sinistre par sinistre

Le moteur rejoue chacun de vos sinistres contre les conditions réelles de vos contrats, franchises par péril, sous-limites, limite contractuelle d'indemnisation, conservation annuelle, pour établir qui a réellement payé quoi, exercice par exercice.

📊

Les indicateurs par exercice

Prime, sinistres bruts, indemnités, reste à charge, S/P, couverture, fréquence, coût au logement et au m², sur les exercices clos, l'année en cours étant exclue des moyennes.

🧾

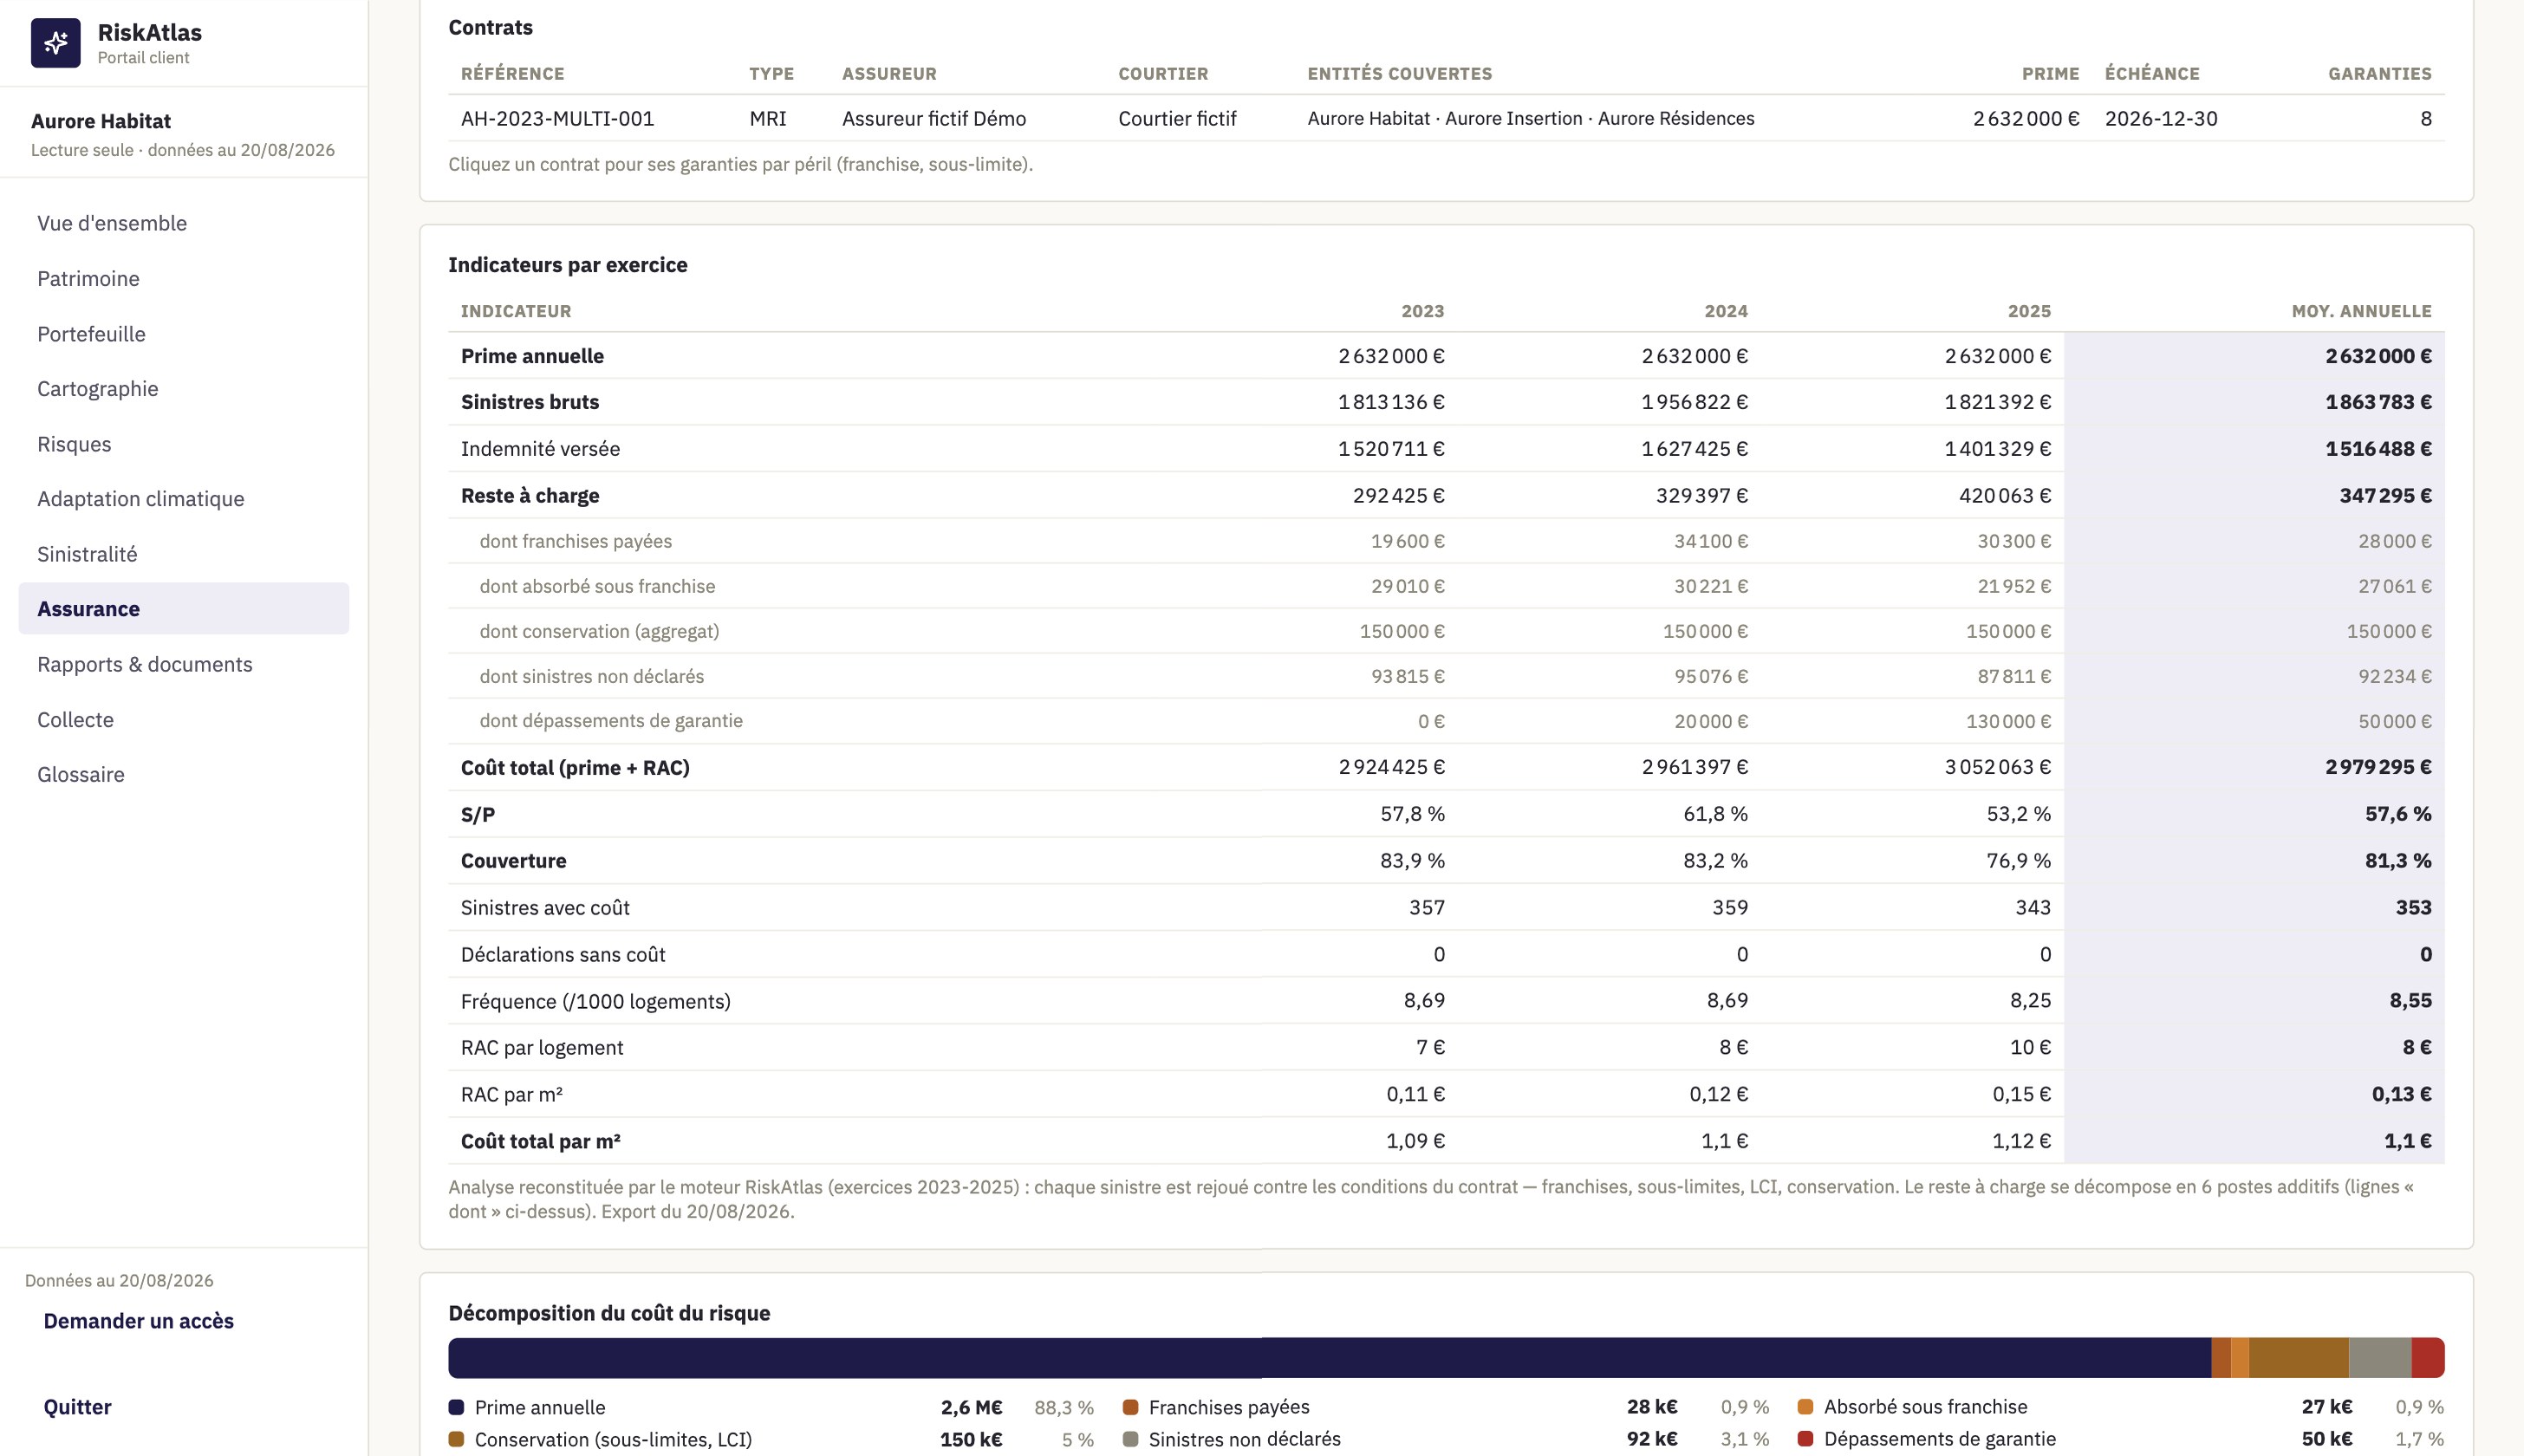
Le reste à charge en 5 postes

Franchises payées · sinistres sous franchise · conservation · non déclarés · dépassements de garantie. L'invariant comptable est vérifié : la somme fait exactement le reste à charge.

🎯

L'observé confronté au prédit

Chaque immeuble positionné : sinistralité réelle contre risque attendu. Les « cumulards » à traiter en priorité, les sur-sinistres à instruire, les sous-sinistres à surveiller.

↩

Les recours suivis

Encaissés, à encaisser, subis, réserve assureur : la charge nette de recours, souvent ignorée, entre dans le tableau de bord.

Pourquoi le poste « sous franchise » change la négociation

Quand un assureur propose de doubler la franchise contre une baisse de prime, la bonne réponse est un calcul, pas une intuition : combien de vos sinistres passeraient sous le seuil, et pour quel coût absorbé ? RiskAtlas répond en une lecture, c'est l'exemple type de ce que la décomposition en 5 postes permet.

  • Un S/P objectivé sur la période du contrat, pas sur un historique dilué.
  • Des simulations de conditions (franchise, conservation) sur votre sinistralité réelle, mission stratégie assurantielle, avec AMITA Conseil.
  • Un dossier d'appel d'offres construit sur vos données objectivées, pas sur les questionnaires de place.
Portail RiskAtlas, indicateurs d'assurance par exercice avec les 5 postes du reste à charge (cas fictif Aurore)
La matrice par exercice : prime, sinistres, reste à charge décomposé en 5 postes, S/P, coût total au m².

Arrivez au renouvellement avec vos chiffres

La démo montre la matrice complète des indicateurs sur un cas fictif, jugez de la profondeur.

Explorer la démo