Pilier 4 · L'adaptation climatique

L'adaptation climatique n'est pas un coût. C'est une économie démontrable.

Le PNACC 3 attend des diagnostics de vulnérabilité et des trajectoires d'adaptation climatique sur la TRACC. RiskAtlas va plus loin : il relie chaque budget possible au meilleur plan d'actions, et démontre l'économie nette de l'action face au coût de l'inaction.

Explorer la démo
Façades végétalisées et arbres d'alignement en ville
Coût d'inaction
15,8 M€
Budget engagé
17,6 M€
Effet trésorerie
2,3 M€
Économie nette
16,7 M€

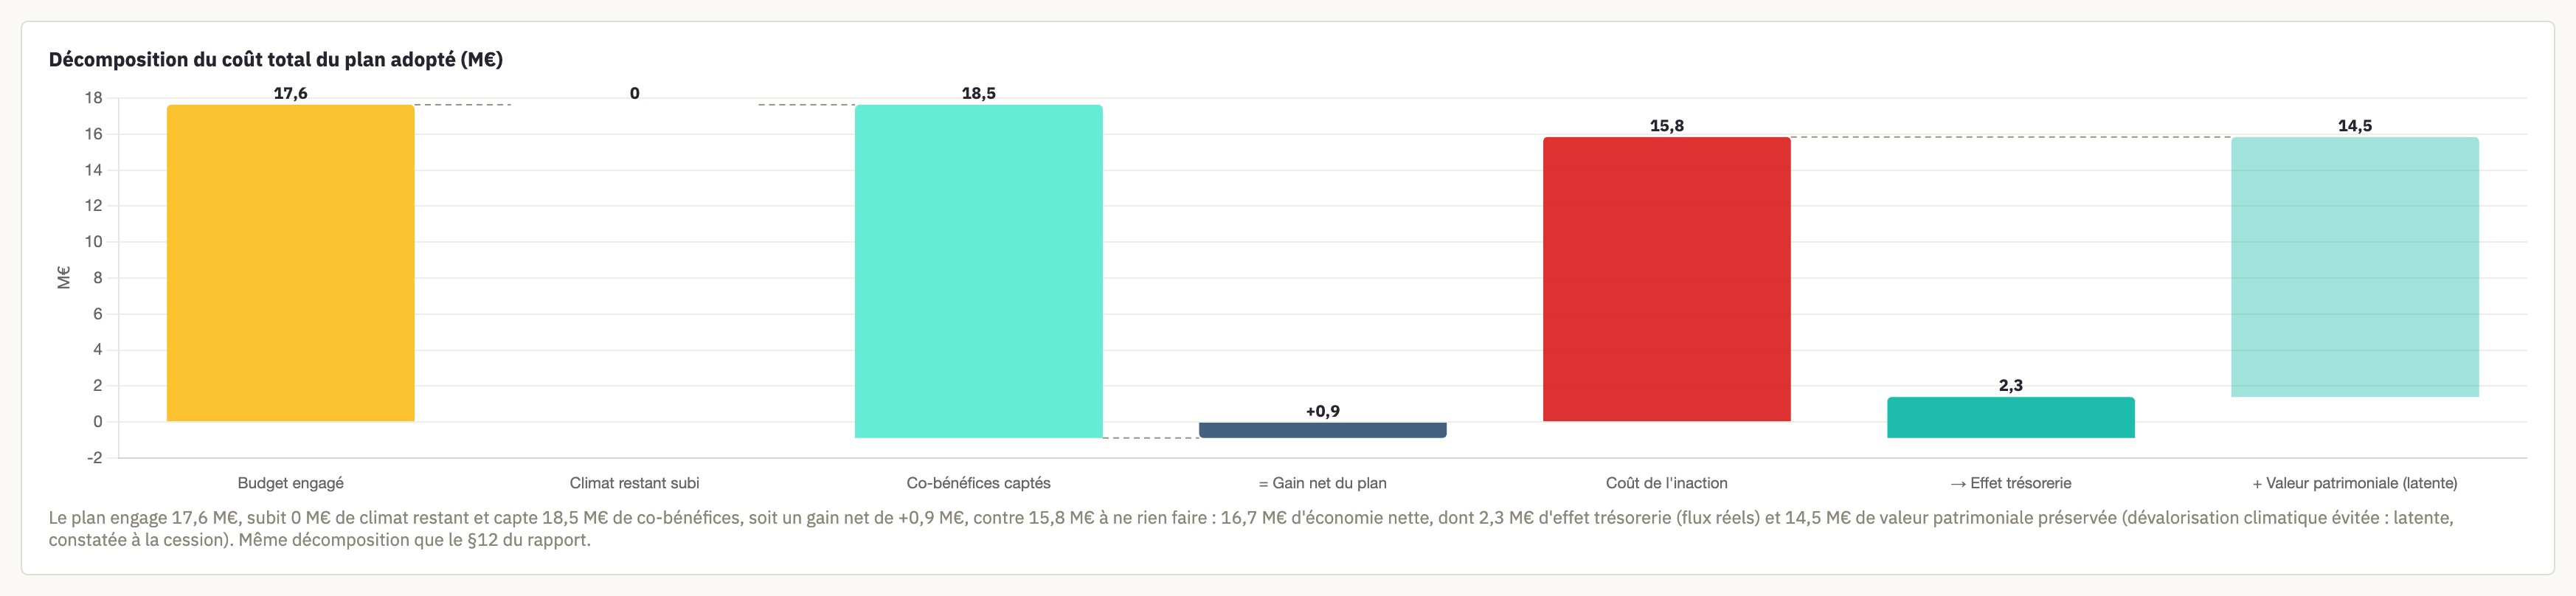
Chiffres du cas de démonstration « Aurore Habitat » (fictif). L'économie nette se lit en deux natures : 2,3 M€ d'effet trésorerie et 14,5 M€ de valeur patrimoniale préservée (dévalorisation climatique évitée, latente). Le budget inclut deux engagements placés avant l'optimisation économique : le plancher d'habitabilité (854 immeubles ramenés sous leur seuil de confort d'été, à l'échéance et dans le climat de l'échéance, 10,2 M€) et la protection physique des immeubles à risque fort (632 protections sur 606 immeubles, 4,6 M€).

La problématique

L'injonction à s'adapter est là. La méthode et le budget, rarement.

Le cadre s'est précisé d'un coup : le PNACC 3 fixe la trajectoire de réchauffement de référence (TRACC, +2,7 °C en 2050), les tutelles attendent des diagnostics de vulnérabilité, l'USH publie ses repères, et les financeurs commencent à poser la question climatique dans leurs comités. S'adapter n'est plus une option de communication, c'est un attendu.

Mais sur le terrain, l'équation paraît insoluble. Les catalogues d'actions existent par centaines, végétalisation, protections solaires, gestion des eaux pluviales, conforts d'été, sans chiffrage de ce que chacune évite réellement. La capacité d'investissement est déjà mobilisée par la rénovation énergétique. Et le premier diagnostic venu conclut invariablement qu'« il faudrait tout faire partout », ce qui, budgétairement, revient à ne rien décider.

Le piège du diagnostic sans plan

Une étude de vulnérabilité qui liste les fragilités sans les hiérarchiser économiquement finit dans un tiroir : elle inquiète sans outiller. La décision exige de relier chaque euro possible à ce qu'il évite.

Le coût de l'attente

Chaque année sans plan, la sinistralité climatique court, les surprimes s'installent et les actifs exposés se dévalorisent. Le scénario « ne rien faire » a un coût, il est simplement invisible tant qu'on ne l'a pas chiffré.

Quatre cadres réglementaires convergent, 2025-2050

Jalons passés en transparence, futurs en pleine couleur ; le marqueur vert indique l'année courante. Diagnostic de vulnérabilité attendu, calendrier travaux imposé, financements conditionnés, inaction renchérie : l'obligation est de fait.

2025 2030 2035 2040 2045 2050 Aujourd'hui Cadre climatique national 2021 · Loi Climat Art. 254 · vulnérabilité 2024 · PNACC 3 3e plan national 2025 · TRACC Trajectoire +2°C / +4°C 2030 · Cap +2°C Résilience parc 2050 · Cap +4°C Adaptation longue Performance énergétique résidentielle 2022 · RE2020 Construction neuve 2025 · DPE G interdit À la location 2026 · EPBD transposée Dir. 2024/1275 2028 · DPE F interdit À la location 2030 · EPBD −16 % Conso moyenne résid. 2034 · DPE E interdit À la location Reporting / finance verte 2024 · Taxonomie UE Art. 8 · éligibilité 2026 · Omnibus Seuil ≥ 1 000 salariés 2028 · CSRD vague 2 1res publications 2029 · CSRD vague 3 PME cotées Risques naturels & assurance 2022 · Trait de côte Ordonnance Loi Climat 2025 · Surprime CatNat 20 % vs 12 % auparavant 2026 · Modulation primes PPL CatNat (1re lect. AN)
La réponse RiskAtlas : chiffrer le coût de l'inaction, relier chaque budget possible au meilleur plan d'actions (la courbe d'efficience), et faire adopter l'optimum en gouvernance, une économie nette démontrée, pas une liste de bonnes intentions. Voici la mécanique.

De la projection à la décision

🌡

La trajectoire TRACC, immeuble par immeuble

Chaque aléa projetable vieilli aux jalons +2,0 °C (≈ 2030), +2,7 °C (≈ 2050) et +4,0 °C (≈ 2100) avec les indicateurs Météo-France DRIAS de la maille de chaque immeuble, jusqu'à son confort d'été. Et la projection ne reste pas dans les cartes : le plan en tient compte sur toute sa durée.

📉

Le coût de l'inaction

Sinistres, surprimes et dévalorisation projetés sans plan, actualisés sur l'horizon : le scénario « ne rien faire » enfin chiffré, c'est lui, la vraie référence budgétaire.

⚖

La courbe d'efficience

Pour chaque budget, le meilleur portefeuille d'actions possible (catalogue de plus de 160 actions calibrées, co-bénéfices inclus). Chaque action est valorisée dans le climat moyen de l'horizon du plan pour l'immeuble qu'elle protège : deux immeubles au même score aujourd'hui ne sont plus traités pareil si l'un s'aggrave davantage. L'optimum n'est pas une opinion : c'est le point bas de la courbe.

🗓

Le plan, année par année

Lissé sous votre capacité annuelle d'investissement, couplé au calendrier de votre PSP (les actions « réflexe » se greffent sur les réhabilitations déjà programmées, quand l'échafaudage est là et que le coût marginal est le plus bas), décliné par immeuble.

Le couplage PSP-PAC

Vos travaux déjà programmés deviennent le premier levier du plan

Un bailleur ne part jamais de zéro : réhabilitations, ravalements, toitures, remplacements de menuiseries sont déjà au PSP. RiskAtlas collecte cette programmation, opération par opération, et le moteur d'optimisation en tire parti : quand une action d'adaptation climatique peut se greffer sur un chantier déjà prévu, elle est planifiée la même année et chiffrée à son coût marginal, l'échafaudage, la dépose et la base vie étant déjà payés par le chantier hôte.

Votre programmation, collectée

Un fichier d'export suffit : 9 natures d'opérations, montants et années. Elle s'affiche sur chaque fiche immeuble et se met à jour par le déclaratif.

La greffe, chiffrée avec prudence

Chaque coût marginal est présenté en fourchette, à confirmer au devis, avec une décote volontairement prudente. Et l'optimum avec couplage est toujours présenté à côté de l'optimum de base, jamais en remplacement.

L'effet sur le budget

De l'ordre de 5 à 10 % de budget en moins selon la densité de votre programmation. Sur le cas Aurore, 10 % du budget du plan s'adosse aux opérations déjà programmées.

Les cas à arbitrer, en dialogue

Quand une action devrait idéalement précéder le chantier qui pourrait la porter, le plan ne force rien : le cas est identifié, qualifié, et proposé à vos équipes pour revoir, ou non, la planification.

Confort d'été des résidents

Le seul plan qui optimise le coût du risque sous contrainte d'habitabilité

La canicule abîme peu les bâtiments : elle fait souffrir les personnes. RiskAtlas en tire les conséquences : le score de chaque immeuble intègre la vivabilité de ses logements (traversants ou non, occultations, ombrage, en plus du DPE et des matériaux), et votre politique « Confort d'été » fixe un plancher d'habitabilité que le plan traite en premier, avant toute optimisation économique, en commençant par les résidents les plus fragiles.

Le badge population

Part des occupants de 75 ans et plus, résidences seniors ou autonomie : chaque immeuble porte un badge (standard, sensible, très sensible). Plus les habitants sont fragiles, plus l'immeuble est traité tôt et plus on exige de lui. Une donnée de gestion agrégée, jamais individuelle : le badge ne modifie pas le score, il abaisse le score admis et avance l'échéance.

Le plancher d'habitabilité, dans le climat de l'échéance

Vous fixez le niveau de confort estival maximal admissible et les échéances par sensibilité. Le moteur couvre chaque immeuble au moindre coût, avant l'optimisation du budget restant, et teste le seuil sur le score projeté à l'échéance, pas sur le score d'aujourd'hui : un engagement qui tient dans le climat de l'année où il s'applique. Sur le cas Aurore : 854 immeubles couverts, dont 332 qui passeraient au-dessus du seuil d'ici leur échéance si rien n'était fait ; les populations très sensibles d'ici 2028.

La protection physique, là où le risque est fort

Le calcul économique seul retient volontiers, sur un immeuble très exposé, les mesures les moins chères : plan de repli, équipements remontés à l'étage. Vous fixez un seuil de risque par aléa, un effet minimal et un plafond de coût : au-dessus du seuil, le moteur impose au moins une protection technique du bâti, la plus efficace par euro, avant d'optimiser le reste. Le déclencheur est le risque, exposition et vulnérabilité combinées, jamais la seule zone : un immeuble récent en zone rouge mais peu vulnérable n'est pas concerné. Sur le cas Aurore : 632 protections pour 4,6 M€ sur 606 immeubles, trottoirs périphériques contre le retrait-gonflement des argiles sur 574 immeubles, débroussaillage sur 35, batardeaux sur 23 immeubles en zone inondable, et 8 arbitrages explicites au-delà du plafond, laissés à la décision du bailleur.

Les bons gestes au bon endroit

Réseau de froid quand l'immeuble est raccordable, toits parasols quand la terrasse le permet, et brasseurs d'air plafonniers là où aucune autre solution technique ne suffit : sur le cas Aurore, 47 immeubles en sont équipés, en tête de plan. Chaque effet est calibré et sourcé (USH, I4CE, OID).

L'arbitrage explicite

Un immeuble que le catalogue ne sait pas couvrir au seuil fixé n'est jamais oublié en silence : il est listé, chiffré, et porté à votre arbitrage. Le plancher d'habitabilité est un engagement de service, pas un affichage.
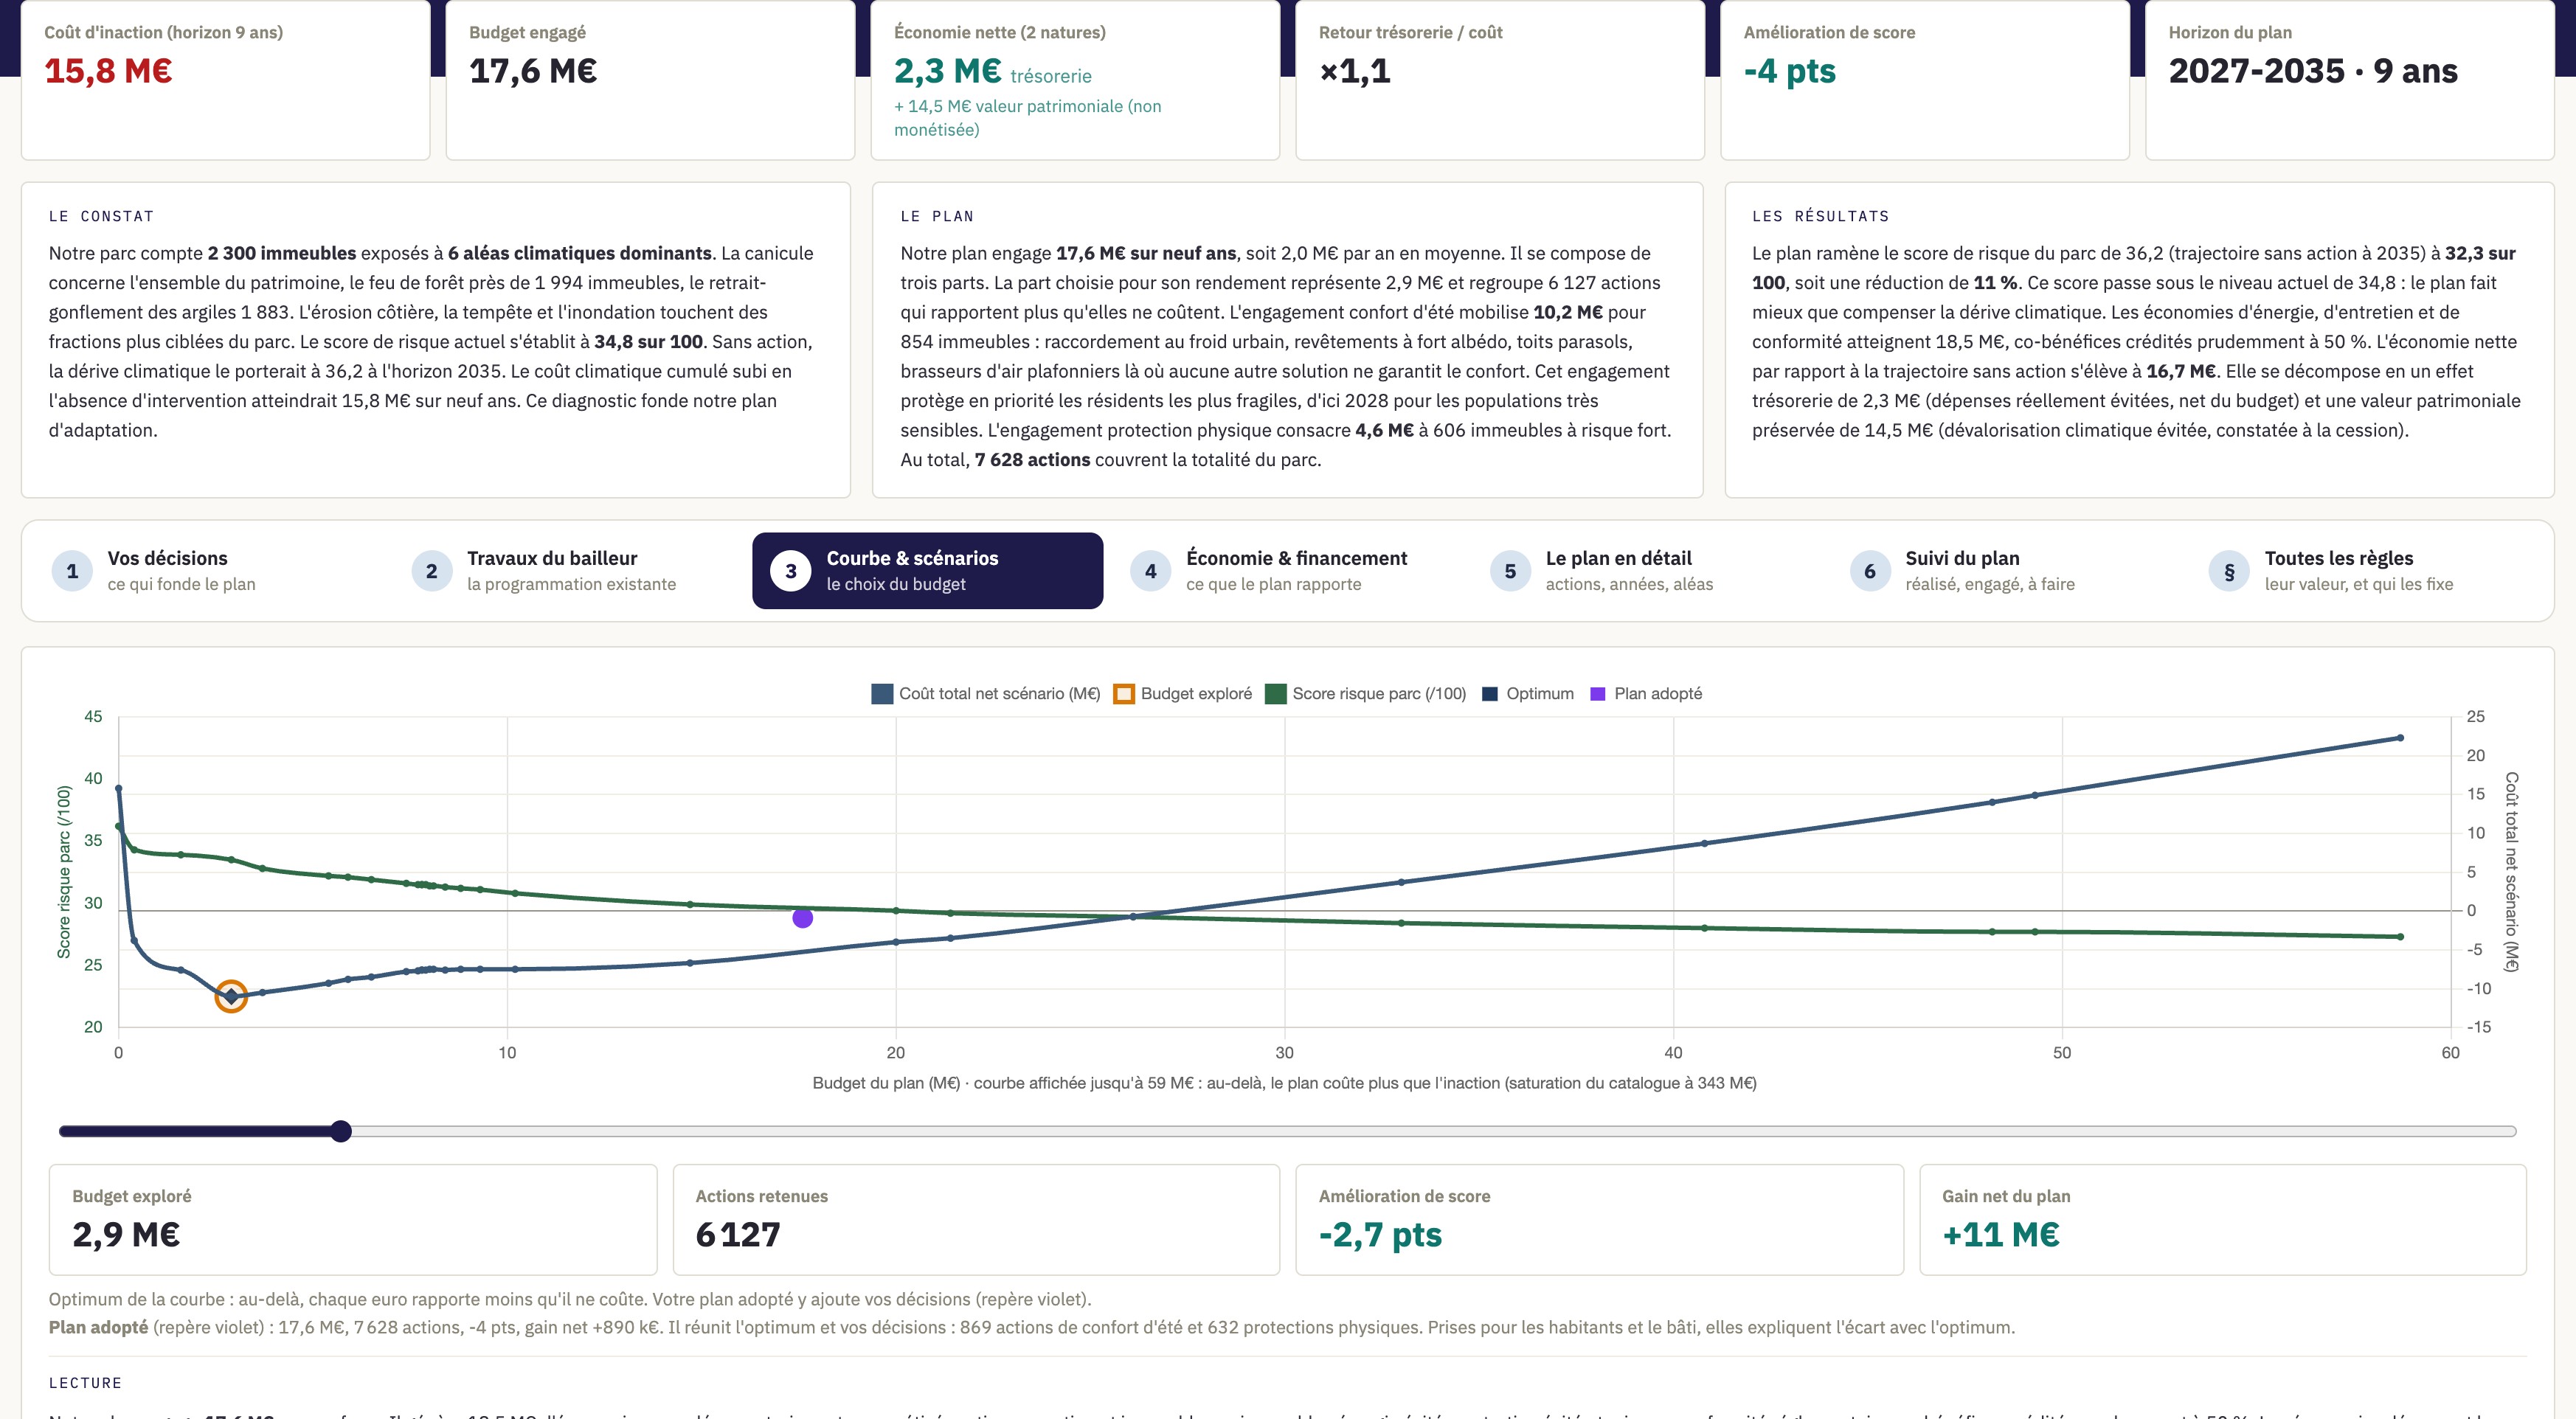
Portail RiskAtlas, courbe d'efficience avec optimum adopté (cas fictif Aurore)
La courbe d'efficience : pour chaque budget, le meilleur plan possible, l'optimum adopté est le point bas.
Portail RiskAtlas, décomposition du coût total au plan optimal (cas fictif Aurore)
Budget engagé + climat restant − co-bénéfices = coût total du plan, face au coût de l'inaction.
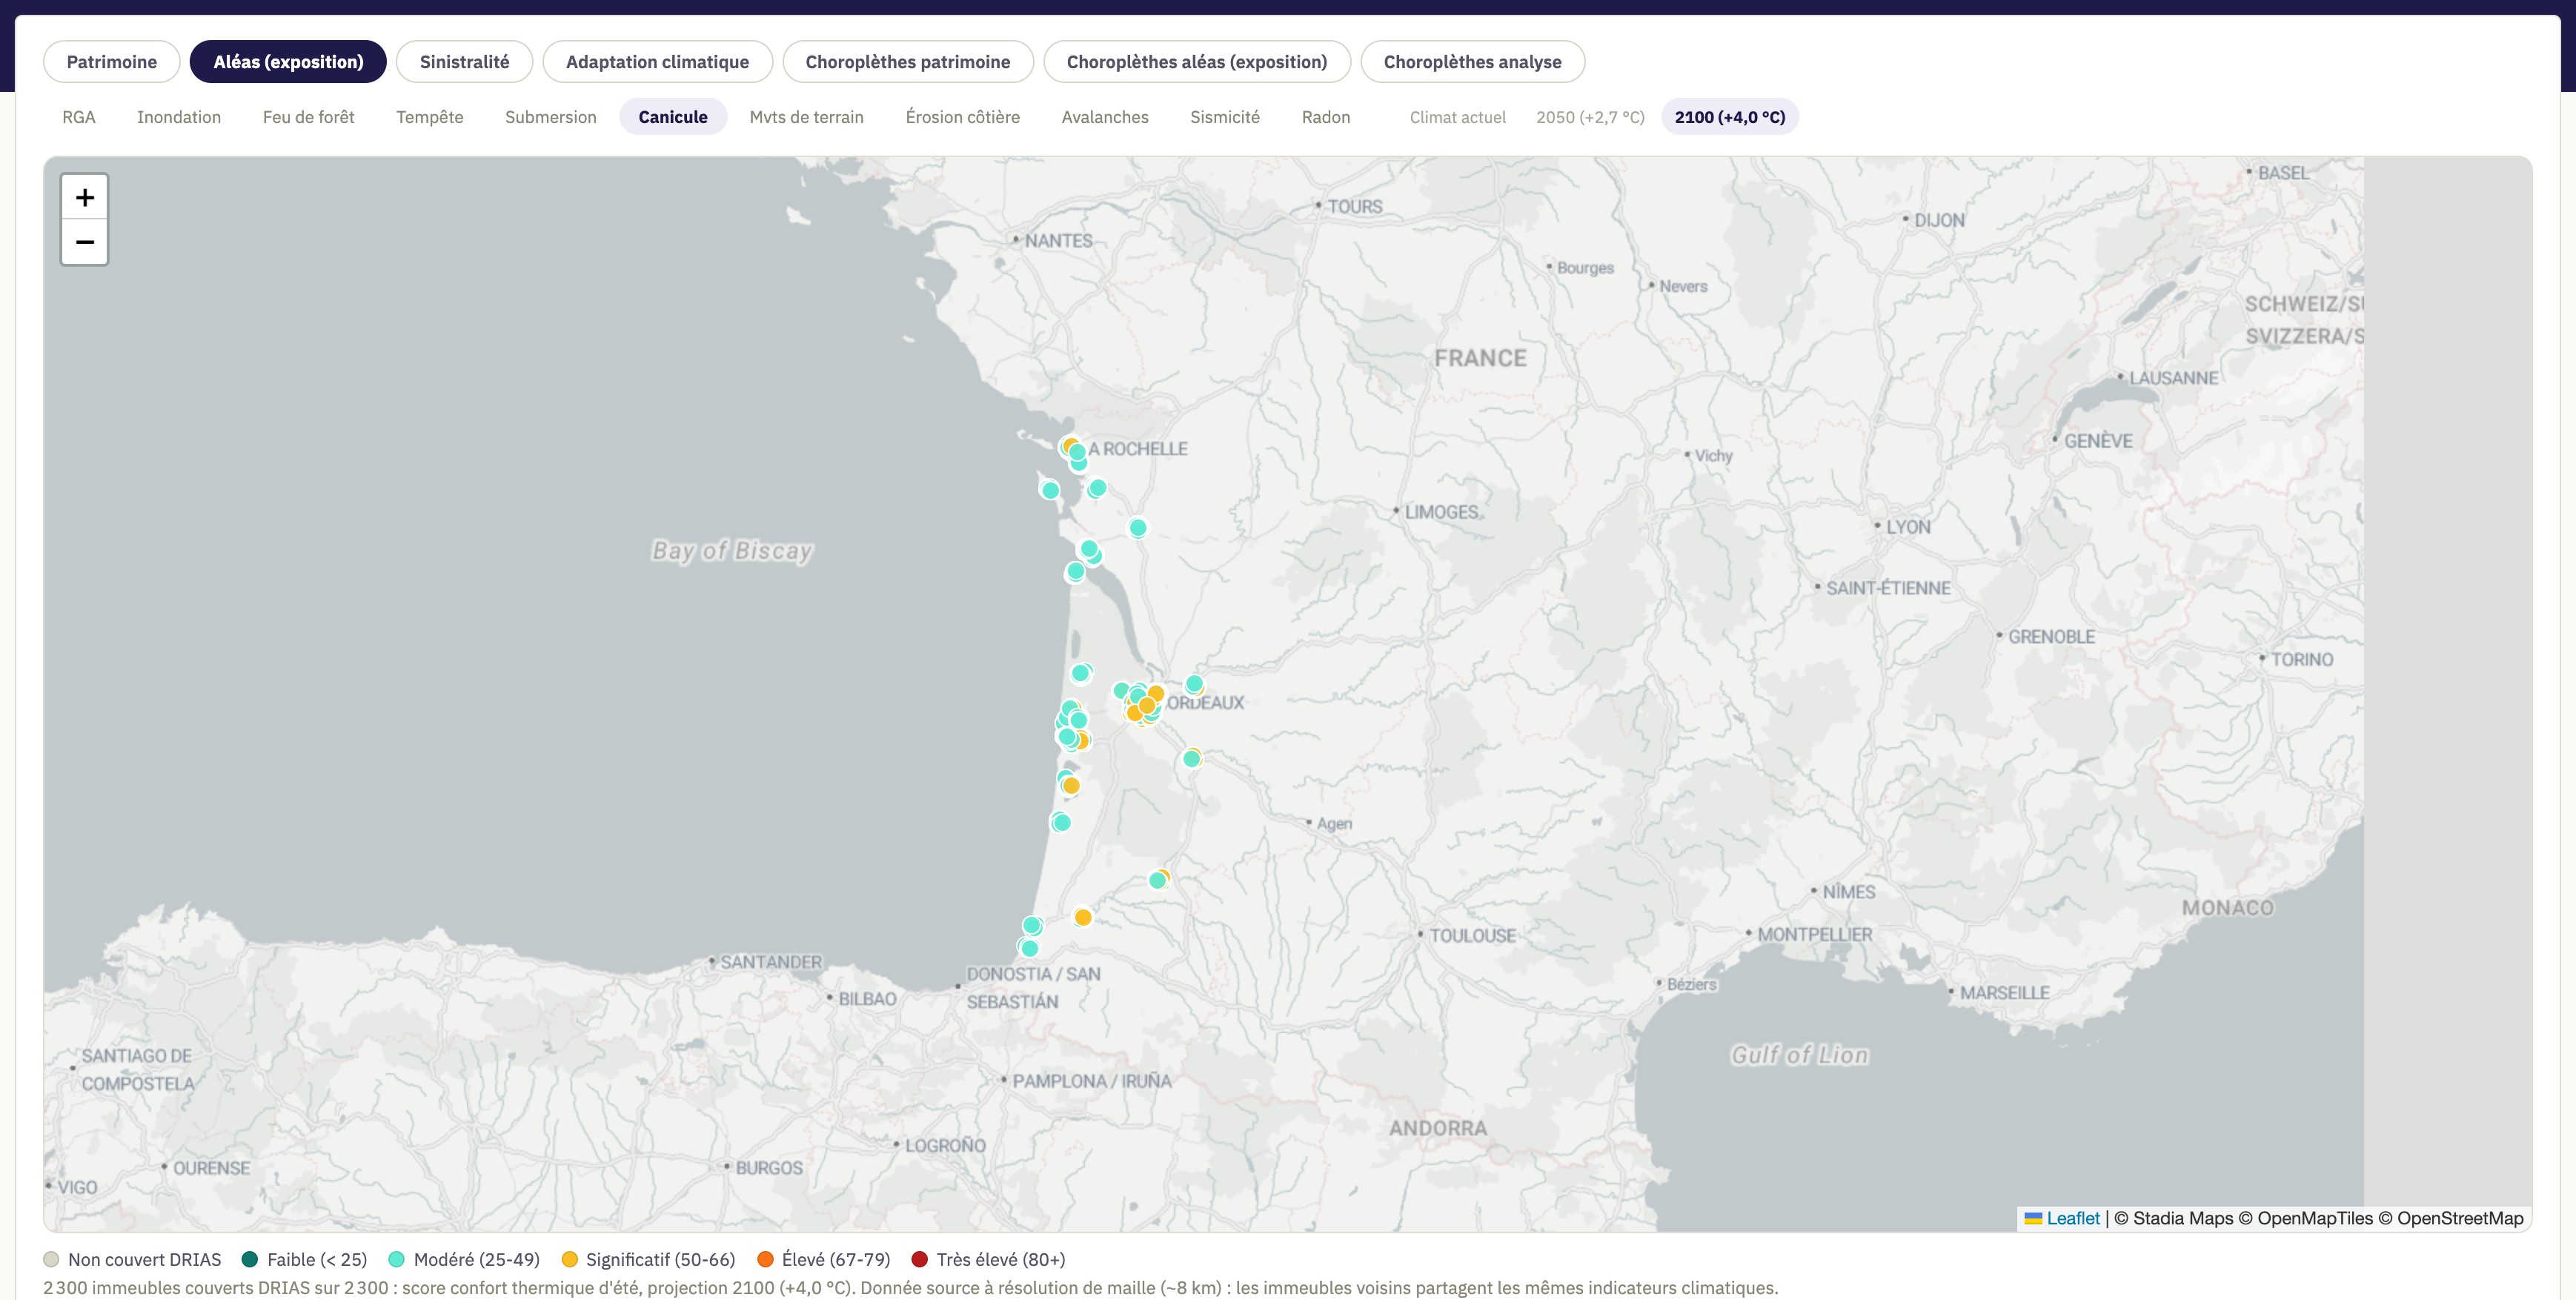
Portail RiskAtlas, cartographie du confort d'été projeté en 2100, indicateurs DRIAS (cas fictif Aurore)
La carte du confort d'été projeté en 2100 (+4,0 °C) : chaque immeuble sur la maille DRIAS.

Une décision de gouvernance, pas une étude de plus

  • Le scénario s'adopte en comité : la courbe est présentée, un point est choisi, et tout le système, rapports, portail, synthèses, en découle avec les mêmes chiffres.
  • L'économie est décomposée : budget engagé + climat restant − co-bénéfices (énergie, maintenance, valeur, conformité, crédités prudemment à 50 %) = coût total, comparé à l'inaction.
  • Le financement est cartographié : la matrice subventions × familles d'actions (fonds publics, CEE, prêts, fiscal) prépare le montage des dossiers.
  • Les résultats constatés : sur les parcs analysés, chaque euro engagé rapporte de quatre à dix euros de flux réels évités (énergie, maintenance, assurance) sur l'horizon du plan, avant même la valeur patrimoniale préservée.
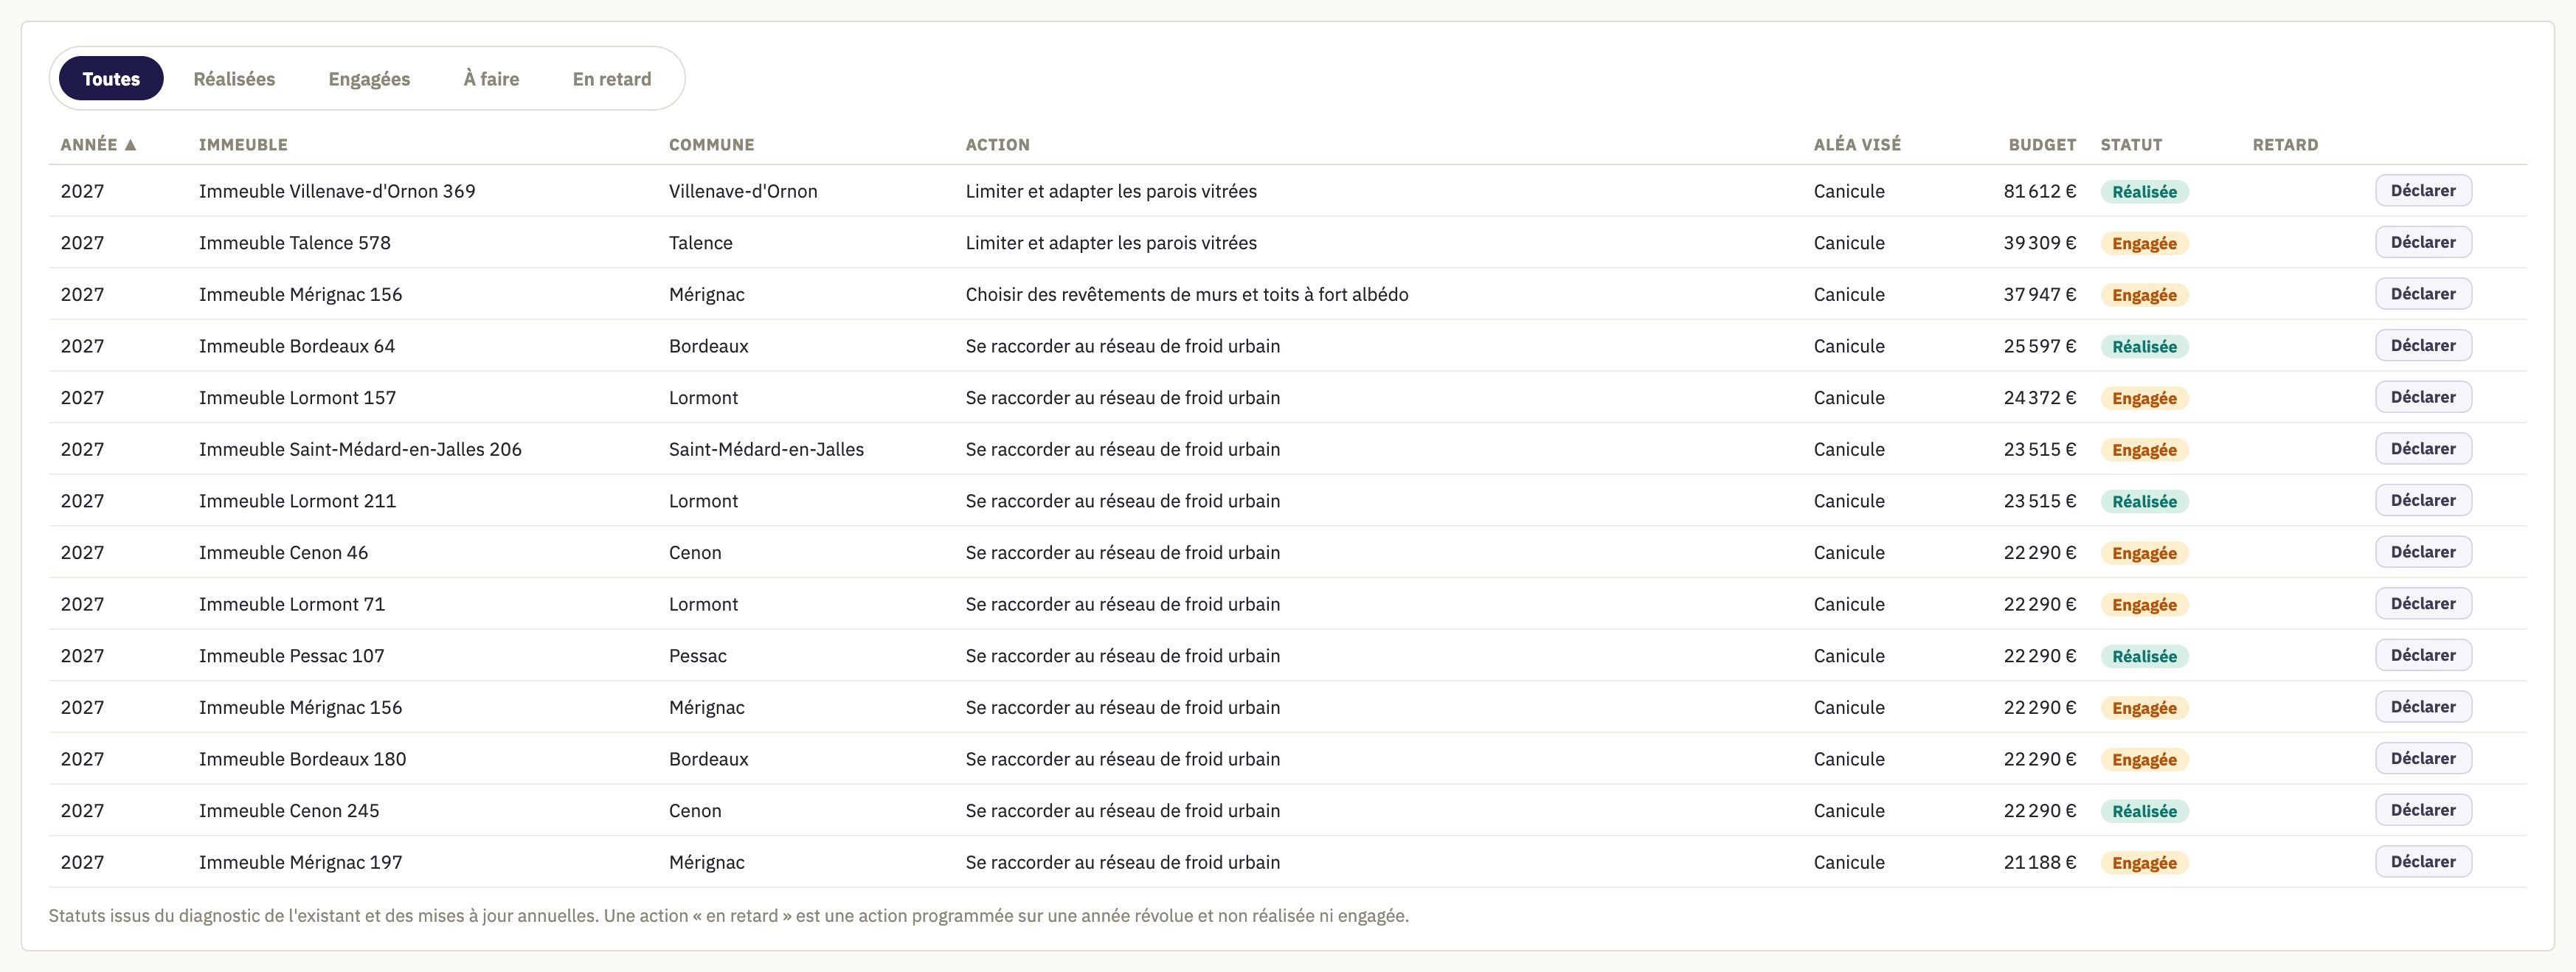
Portail RiskAtlas, suivi d'avancement du plan : indicateurs, gains face à l'inaction et liste des actions avec statuts (cas fictif Aurore)
Le suivi du plan : avancement, gains déjà sécurisés face à l'inaction et chaque action avec son statut.

Conforme au cadre, utile au terrain

PNACC 3 / TRACC

Diagnostic de vulnérabilité et trajectoire d'adaptation climatique sur la trajectoire de référence officielle, ce que les tutelles attendent, documenté et daté.

Repères USH

Vocabulaire et taxonomie alignés sur les référentiels du logement social (Cahier Repères 167) : vos équipes parlent leur langue, pas la nôtre.

Du plan aux ordres de service

Chaque action est rattachée à un immeuble, une année, un budget : export Excel opérationnel (actions, budgets, subventions mobilisables) pour la programmation travaux, puis suivi d'avancement dans le portail, avec les gains déjà sécurisés par rapport à l'inaction.

Combien coûterait l'inaction sur votre parc ?

La démo montre la courbe complète sur un cas fictif : budget, optimum, économie nette.

Explorer la démo